Are România nevoie de o companie aeriană națională?
Răspunsul scurt este da. România are nevoie de o companie aeriană cu bază și centru de decizie aici. Nu are însă nevoie de una în forma pe care am cunoscut-o până acum.
Aproape fiecare stat european are o companie aeriană națională, iar motivele țin mai puțin de orgoliu și mai mult de economie și siguranță. Transportatorii low-cost își mută avioanele acolo unde randamentul e mai bun, așa că pot pleca oricând. O companie cu baza și centrul de decizie într-o țară anume asigură altceva: conectivitate stabilă între marile orașe ale țării, legături de business, un hub care păstrează acasă valoarea adăugată a transferurilor și capacitate de intervenție în crize.
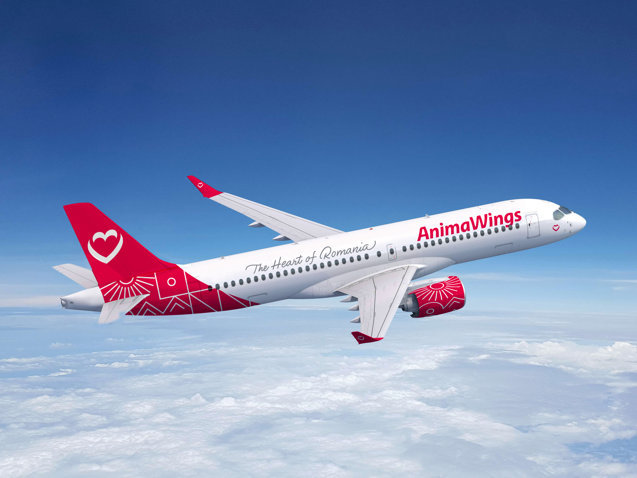
România are una dintre cele mai dinamice piețe aeriene din regiune, dar nu are un asemenea operator. Despre Tarom spun un singur lucru: agonizează de prea mult timp și nimic nu arată că ar putea deveni un operator redutabil. Speranța era, și poate încă este, AnimaWings. În ultima săptămână, aceasta a ajuns să ceară protecția unei proceduri de reorganizare judiciară în urma unei succesiuni de lovituri fără precedent. Primele două au venit din afara companiei. A treia vine de la oameni care ar fi trebuit să fie de partea ei.
Prima lovitură: motoarele
AnimaWings a mizat pe Airbus A220, un avion modern și eficient, potrivit pentru piața românească. Problema A220 este motorul. Avionul este proiectat exclusiv în jurul motorului Pratt & Whitney PW1500G, spre deosebire de A320neo, unde clientul poate alege între Pratt și CFM. Prin urmare, nicio companie care operează A220 nu poate scăpa de problemele motorului.
Iar problemele sunt de anvergură industrială. În 2023, Pratt & Whitney a recunoscut că o contaminare a pulberii metalice afectase producția anumitor componente din întreaga familie de motoare GTF. În noiembrie 2025, aproximativ 17% din flota globală de A220 era parcată sau inactivă.
Efectele s-au văzut peste tot:
- Swissair, clientul de lansare al acestui model, a ținut la sol toate cele nouă A220-100, ca să le folosească motoarele pentru A220-300.
- EgyptAir a renunțat complet la tip.
- airBaltic a avertizat în repetate rânduri că avioanele imobilizate îi afectează finanțele.
- ITA Airways a cerut despăgubiri de la Pratt & Whitney.
- Airbus însuși a depus în martie 2026 o cerere formală de despăgubire împotriva producătorului de motoare.
AnimaWings a primit cinci A220 direct din fabrică în cele șase luni de dinaintea lui aprilie 2026. Era singura companie din România care operează acest model. Pentru un transportator nou, mic, cu o flotă construită aproape în întregime pe un singur tip de avion, imobilizarea a șase aeronave nu este un incident operațional. Este o amenințare existențială.
Faptul că Airbus și Pratt & Whitney anunță acum că problemele ar urma să fie rezolvate până la sfârșitul lui 2026 este o ironie amară.
A doua lovitură: kerosenul
Conflictul din Orientul Mijlociu, început la finalul lui februarie, a dus prețurile globale la kerosen la niveluri record. Barilul a sărit de la 85–90 de dolari la 150–200 de dolari, iar Europa a resimțit direct blocarea Strâmtorii Ormuz.
Cât de brutal a fost șocul se vede la Transavia. Compania își construise bugetul pentru 2026 pe un preț de aproximativ 685 de dolari pe tona de kerosen, iar prețul din Europa a trecut între timp de 1.500 de dolari.
Un operator de dimensiunea AnimaWings nu are nicio protecție față de un astfel de șoc. Aceasta cumpără mai scump decât concurenții la volume comparabile și nu își permite acoperiri pe termen lung.
Chiar și companii mature au fost lovite de șocul prețului la kerosen. airBaltic, care are una dintre cele mai mari flote de A220 din lume, a trebuit să primească în aprilie un împrumut de urgență de 30 de milioane de euro de la statul leton, acordat în baza regulilor europene privind ajutorul de stat.
A treia lovitură: plecarea investitorilor
Primele două lovituri explică dificultățile pe piață. A treia pare să explice insolvența.
Pe 30 aprilie 2026, AnimaWings a anunțat un acord prin care BT Asset Management SAI, Winners Holding Investments și EVERGENT Investments urmau să preia împreună 50% din companie. Investitorii aveau o greutate considerabilă:
- BT Asset Management este liderul pieței de administrare a activelor, cu peste 10 miliarde de lei și circa 475.000 de investitori.
- EVERGENT administrează peste 4 miliarde de lei și a încheiat anul 2025 cu un profit net de 378 de milioane de lei.
- Winners Holding este vehiculul de investiții asociat fondatorului Băncii Transilvania, Horia Ciorcilă.
Tranzacția era condiționată de aprobarea Consiliului Concurenței și a Comisiei pentru Examinarea Investițiilor Străine Directe. La momentul anunțului, investitorii vorbeau despre aderarea lor la un adevărat „proiect de țară” și despre potențialul ridicat de creștere a transportului aerian.
Consiliul Concurenței a confirmat încă din iulie că operațiunea poate fi realizată. Cu toate acestea, la doar câteva zile după ce AnimaWings a depus cererea de deschidere a procedurii de insolvență, și înainte ca tribunalul să se pronunțe asupra ei, cei trei investitori s-au retras. Nu ajunseseră nici măcar să fie înregistrați la Registrul Comerțului. Au plecat fără niciun comentariu public.
Întrebările sunt legitime, iar investitori de această anvergură, de un profesionalism recunoscut, datorează pieței un răspuns. Investitorii profesioniștii știu că panica este, probabil, singurul lucru care nu trebuie să se întâmple când ceva nu merge conform așteptărilor.
De ce nu s-a finalizat tranzacția? Între iulie și sfârșitul lui septembrie trecuseră mai bine de două luni de la neobiecțiunea Consiliului Concurenței. Ce putea împiedica finalizarea tranzacției, după ce toate verificările fuseseră efectuate și toate aprobările obținute?
Ce s-a întâmplat de fapt și în ce ordine? Retragerea investitorilor a fost anunțată după depunerea cererii de insolvență. Este însă greu de crezut că AnimaWings nu știa dinainte ce urmează. Dacă știa, devine plauzibil ca tocmai perspectiva plecării investitorilor să fi precipitat cererea de reorganizare. Momentul ales de AnimaWings pentru a cere insolvența nu ar fi atunci o cauză a retragerii celor 3 investitori profesioniști, care nu ar fi luat atât de rapid și pe un subiect de maximă importanță o decizie, culmea identică (!), deși cei 3 investitori sunt, în principiu, concurenți, ci o consecință a ei.
De ce acum? Aviația este o afacere în care investițiile se planifică pe ani și riscurile se asumă pe aceleași orizonturi. Investitori cu experiența și forța financiară a acestui consorțiu de investitori cunoșteau natura și specificul sectorului când au semnat. Problemele motoarelor erau publice de ani de zile, iar criza kerosenului nu era o premieră și oricum începuse cu două luni înainte de semnarea acordului.
Problemele tehnice și prețul combustibilului erau în afara controlului AnimaWings și al acționarilor ei. Asigurarea resurselor financiare, la îndemână pentru noii acționari, era însă perfect sub controlul lor. Probabil că aportul lor ar fi putut evita insolvența. Au ales să plece, extrem, extrem de rapid, practic un abandon. Nu există nicio explicație rațională pentru asta.
Mai e un aspect care nu ține doar de reputație. EVERGENT este emitent listat la Bursa de Valori București. Renunțarea la o investiție anunțată public ca acord semnat este, cel mai probabil, o informație privilegiată în sensul art. 17 din Regulamentul (UE) nr. 596/2014. Piața are dreptul să afle nu doar că tranzacția nu se mai face, ci și de ce.
Concluzie
România are nevoie de o companie aeriană națională. Nu una de stat, dovedit că nu este un bun administrator, ci de una privată, românească, cu bază și centru de decizie aici, cu acționari care înțeleg că aviația nu se face pe un orizont de câteva luni.
AnimaWings a construit în șase ani ceea ce Tarom nu a reușit în trei decenii: o rețea internă în creștere și o promisiune credibilă. A fost lovită simultan de o criză industrială a motoarelor de pe aeronave, de un șoc al prețului combustibilului și de o retragere a unor investitori pe care încă nu și-o explică nimeni.
Primele două lovituri erau inevitabile. A treia nu era.
Sorry, the comment form is closed at this time.